Domain seitenabrufe.de kaufen?
Wir ziehen mit dem Projekt
seitenabrufe.de um.
Sind Sie am Kauf der Domain
seitenabrufe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain seitenabrufe.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Stockley's Phytopharmaka InteraktionenStockley's Phytopharmaka Interaktionen , Auch Phytos interagieren! Die Zeiten, in denen pflanzliche Arzneimittel als natürlich und damit automatisch als so gut wie neben- und wechselwirkungsfrei galten, sind definitiv vorbei. Längst liegen sowohl experimentelle Befunde als auch klinische Studien vor, die ein differenzierteres Bild zeichnen. Es ist das große Verdienst der Autoren, die vorhandenen Informationen systematisch gesichtet und mittels eines intuitiv verständlichen Systems bewertet zu haben. Daraus leiten sie konkrete Entscheidungshilfen für die Patientenberatung ab. Dieses Werk räumt mit überkommenen Ansichten auf und stellt die Bewertung von Interaktionen bei Phytopharmaka auf ein rationales Fundament. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20180309, Produktform: Kartoniert, Redaktion: Williamson, Elizabeth~Driver, Samuel~Baxter, Karen, Übersetzung: Battran, Martin, Seitenzahl/Blattzahl: 452, Keyword: Arzneimittelinteraktionen; Interaktionen Bewertungssystem; Interaktionen Schweregrad; Interaktionen Therapeutische Alternative; Wechselwirkungen Functional Food; Wechselwirkungen Nahrungsergänzungsmittel; Wechselwirkungen Phytopharmaka Arzneimittel; Wechselwirkungen pflanzlicher Arzneimittel, Fachschema: Phytopharmaka - Phytopharmakologie~Wirkung - Nebenwirkung, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 452, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche Verlagsgesellschaft, Länge: 241, Breite: 172, Höhe: 23, Gewicht: 883, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,53,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Besucher, DVDDer Edle Ritter Godefroy, Seine Gefährlichkeit, Seine Furchtlosigkeit, Oder Auch Einfach Güllefrosch, Der Verpetzte Genannt, Erlegt Mit Einem Gekonnten Schuß Aus Der Armbrust Seinen Zukünftigen Schwiegervater, Den Er Mit Einem Bären Verwechselt. Da...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Spree - Alles für die Klicks, DVDKurt Träumt Von Der Großen Karriere Als Influencer, Für Klicks Würde Er Alles Tun. Der Private Taxi-fahrer Stattet Sein Auto Mit Kameras Aus Und Sendet Live. Er Provoziert Und Verärgert Seine Gäste, Doch Niemand Will Das Sehen. Bis Er Zum Äußersten...16,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
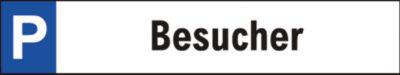
Parkplatzschild, Besucher* Material: Alu-Paneel (Materialstärke 2 mm) * der Text erscheint in Schwarz bzw. Blau/Weiß * Schildergröße 520 x 110 mm * ohne Bohrungen Alu-Paneel ist eine Aluminium-Verbundplatte, die aus zwei Aluminiumplatten mit einem Polyethylenkern besteht. Die Platten zeichnen sich durch eine dimensionale Stabilität aus, d. h. es besteht keine lineare Expansion unter extremen Temperaturbedingungen. Zudem überzeugen die Platten durch eine erstaunliche Biegefestigkeit bei einem unglaublich geringen Gewicht.18,43 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Stockley's Phytopharmaka InteraktionenStockley's Phytopharmaka Interaktionen , Auch Phytos interagieren! Die Zeiten, in denen pflanzliche Arzneimittel als natürlich und damit automatisch als so gut wie neben- und wechselwirkungsfrei galten, sind definitiv vorbei. Längst liegen sowohl experimentelle Befunde als auch klinische Studien vor, die ein differenzierteres Bild zeichnen. Es ist das große Verdienst der Autoren, die vorhandenen Informationen systematisch gesichtet und mittels eines intuitiv verständlichen Systems bewertet zu haben. Daraus leiten sie konkrete Entscheidungshilfen für die Patientenberatung ab. Dieses Werk räumt mit überkommenen Ansichten auf und stellt die Bewertung von Interaktionen bei Phytopharmaka auf ein rationales Fundament. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20180309, Produktform: Kartoniert, Redaktion: Williamson, Elizabeth~Driver, Samuel~Baxter, Karen, Übersetzung: Battran, Martin, Seitenzahl/Blattzahl: 452, Keyword: Arzneimittelinteraktionen; Interaktionen Bewertungssystem; Interaktionen Schweregrad; Interaktionen Therapeutische Alternative; Wechselwirkungen Functional Food; Wechselwirkungen Nahrungsergänzungsmittel; Wechselwirkungen Phytopharmaka Arzneimittel; Wechselwirkungen pflanzlicher Arzneimittel, Fachschema: Phytopharmaka - Phytopharmakologie~Wirkung - Nebenwirkung, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 452, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche Verlagsgesellschaft, Länge: 241, Breite: 172, Höhe: 23, Gewicht: 883, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,53,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Die Besucher, DVDDer Edle Ritter Godefroy, Seine Gefährlichkeit, Seine Furchtlosigkeit, Oder Auch Einfach Güllefrosch, Der Verpetzte Genannt, Erlegt Mit Einem Gekonnten Schuß Aus Der Armbrust Seinen Zukünftigen Schwiegervater, Den Er Mit Einem Bären Verwechselt. Da...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
PRO-F-I Gardinen Klicks für leichte Gardinenmontage 250tlg.Leichteres Arbeiten mit den Gardinenklicks Mit den PRO-F-I Gardinenklicks wird das Aufhängen von Gardinen zum Kinderspiel. Sie passen in alle handelsüblichen Holz- und Kunststoffschienen. Inhalt 250 Gardinenklicks Details statt der herkömmlichen Gardinenröllchen in die Gardinenleiste einzuhaken passen in alle handelsüblichen Holz- und Kunststoffschienen Klicks müssen nicht, wie die Röllchen, seitlich in die Schiene eingeschoben werden, sondern werden nur eingeklickt zum Aufhängen genügt es, je ein Klick von links und rechts in die Schiene einzuklicken – schon hängt das gesamte Gewicht an der Schiene und Sie sind entlastet!24,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Präventiv-polizeiliche Zugriffe auf Telekommunikationsinhaltsdaten, Fachbücher von Christoph KellerDas Fachbuch "Präventiv-polizeiliche Zugriffe auf Telekommunikationsinhaltsdaten" von Christoph Keller bietet eine umfassende verfassungsrechtliche und gesetzliche Analyse der staatlichen Eingriffe in Telekommunikationsinhaltsdaten. Es beleuchtet die Herausforderungen, die sich aus der Balance zwischen individueller Freiheit und öffentlicher Sicherheit ergeben. Die Untersuchung geht auf die veralteten rechtlichen Instrumente ein, die oft nicht mehr den Anforderungen an den Schutz grundlegender Rechte gerecht werden, insbesondere im Kontext der Quellen-Telekommunikationsüberwachung. Keller argumentiert für eine Reform, die das allgemeine Persönlichkeitsrecht neu definiert und ein Recht auf Vertraulichkeit der Internetkommunikation fordert. Mit einem fundierten Hintergrund in der Polizeiarbeit und der akademischen Lehre bringt der Autor wertvolle Perspektiven in die Diskussion ein.159,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.